|
 |
|
 15/11/2026 La Gaceta (Tucumán) - Nota - Información General - Pag. 4
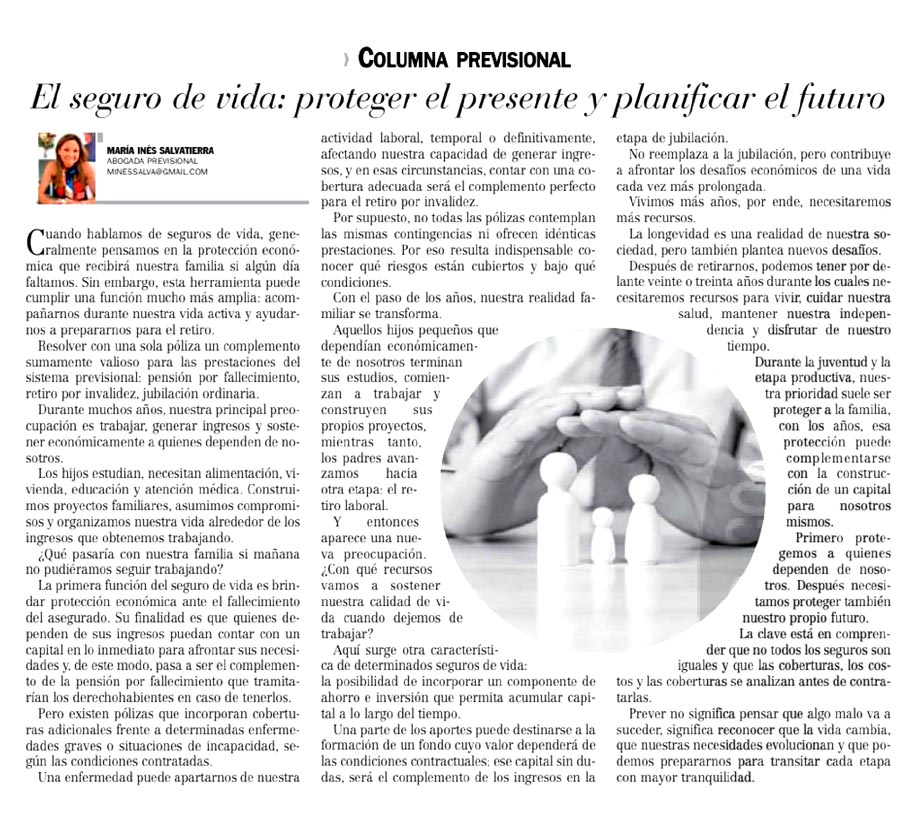
El seguro de vida: proteger el presente y planificar el futuro
MARÍA INÉS SALVATIERRA
Cuando hablamos de seguros de vida, generalmente pensamos en la protección económica que recibirá nuestra familia si algún día faltamos. Sin embargo, esta herramienta puede cumplir una función mucho más amplia: acompañarnos durante nuestra vida activa y ayudarnos a prepararnos para el retiro.
Resolver con una sola póliza un complemento sumamente valioso para las prestaciones del sistema previsional: pensión por fallecimiento, retiro por invalidez, jubilación ordinaria.
Durante muchos años, nuestra principal preocupación es trabajar, generar ingresos y sostener económicamente a quienes dependen de nosotros.
Los hijos estudian, necesitan alimentación, vivienda, educación y atención médica. Construimos proyectos familiares, asumimos compromisos y organizamos nuestra vida alrededor de los ingresos que obtenemos trabajando.
¿Qué pasaría con nuestra familia si mañana no pudiéramos seguir trabajando?
La primera función del seguro de vida es brindar protección económica ante el fallecimiento del asegurado. Su finalidad es que quienes dependen de sus ingresos puedan contar con un capital en lo inmediato para afrontar sus necesidades y, de este modo, pasa a ser el complemento de la pensión por fallecimiento que tramitarían los derechohabientes en caso de tenerlos.
Pero existen pólizas que incorporan coberturas adicionales frente a determinadas enfermedades graves o situaciones de incapacidad, según las condiciones contratadas.
Una enfermedad puede apartarnos de nuestra actividad laboral, temporal o definitivamente, afectando nuestra capacidad de generar ingresos, y en esas circunstancias, contar con una cobertura adecuada será el complemento perfecto para el retiro por invalidez.
Por supuesto, no todas las pólizas contemplan las mismas contingencias ni ofrecen idénticas prestaciones. Por eso resulta indispensable conocer qué riesgos están cubiertos y bajo qué condiciones.
Con el paso de los años, nuestra realidad familiar se transforma.
Aquellos hijos pequeños que dependían económicamente de nosotros terminan sus estudios, comienzan a trabajar y construyen sus propios proyectos, mientras tanto, los padres avanzamos hacia otra etapa: el retiro laboral.
Y entonces aparece una nueva preocupación. ¿Con qué recursos vamos a sostener nuestra calidad de vida cuando dejemos de trabajar?
Aquí surge otra característica de determinados seguros de vida: la posibilidad de incorporar un componente de ahorro e inversión que permita acumular capital a lo largo del tiempo.
Una parte de los aportes puede destinarse a la formación de un fondo cuyo valor dependerá de las condiciones contractuales; ese capital sin dudas, será el complemento de los ingresos en la etapa de jubilación.
No reemplaza a la jubilación, pero contribuye a afrontar los desafíos económicos de una vida cada vez más prolongada.
Vivimos más años, por ende, necesitaremos más recursos.
La longevidad es una realidad de nuestra sociedad, pero también plantea nuevos desafíos.
Después de retirarnos, podemos tener por delante veinte o treinta años durante los cuales necesitaremos recursos para vivir, cuidar nuestra salud, mantener nuestra independencia y disfrutar de nuestro tiempo.
Durante la juventud y la etapa productiva, nuestra prioridad suele ser proteger a la familia, con los años, esa protección puede complementarse con la construcción de un capital para nosotros mismos.
Primero protegemos a quienes dependen de nosotros. Después necesitamos proteger también nuestro propio futuro.
La clave está en comprender que no todos los seguros son iguales y que las coberturas, los costos y las coberturas se analizan antes de contratarlas.
Prever no significa pensar que algo malo va a suceder, significa reconocer que la vida cambia, que nuestras necesidades evolucionan y que podemos prepararnos para transitar cada etapa con mayor tranquilidad.
Menciones:
MARÍA INÉS SALVATIERRA
| #77470363 Modificada: 15/11/2026 06:52 |
Superficie artículo: 240.88 cm²
Tirada: 50600
Cotización de la nota: $6.818.965
Audiencia: 70.000
|
|
|
|
|
| www.ejes.com | Leandro N. Alem 1110 7º piso - Buenos Aires | TE. 5352-0550 |
|
|
|