|
 |
|
 25/10/2026 Diario Época (Corrientes) - Nota - Política y Economía - Pag. 8
El retiro voluntario puede ser un complemento jubilatorio
Silvia Zarza. Abogada - Egresada de la UNNE Especialista en derecho previsional
El retiro voluntario puede convertirse en una oportunidad para construir un complemento jubilatorio. La clave es evaluar la compensación, garantizar los ingresos familiares, mantener los aportes y planificar inversiones que permitan sostener el capital a largo plazo.
Recibir una compensación por dejar el empleo puede abrir una oportunidad para organizar el futuro. Para una persona de cincuenta años ese dinero puede convertirse en el punto de partida de un patrimonio que acompañe su jubilación. La decisión exige mirar más allá del importe ofrecido: importa cuánto capital quedará disponible, cómo se sostendrá la familia y de qué manera continuará la carrera de aportes.
El régimen nacional aprobado por el Decreto 1203/2024 contempla el retiro voluntario para las personas que trabajan en planta permanente o con contrato indefinido de las administración publica nacional, con las exclusiones previstas. Esta dirigido a quienes les faltan 2 años de edad para jubilarse (mujeres y hombres) y no tienen todos los aportes, a quienes, para quienes teniendo todos los años de aportes no lleguen a la edad y también para un grupo integrado por mujeres de hasta 57 años y varones de hasta 62, inclusive, este es el grupo del que voy a ocuparme especialmente en esta nota. Por tanto, también interesa a quienes todavía tienen muchos años de actividad por delante y pueden aprovechar ese tiempo para construir un ingreso complementario.
Para ese grupo se prevé una gratificación extraordinaria de un sueldo por cada año de antigüedad computable o fracción mayor de tres meses, hasta veinte remuneraciones. Se agregan cuatro sueldos si la antigüedad en planta permanente es menor de quince años y cinco si alcanza ese período. El máximo posible es de veinticinco sueldos. No todos reciben el máximo ni toda antigüedad resulta computable.
Una trabajadora de cincuenta años con doce años computables, todos en planta permanente, podría recibir dieciséis sueldos. Con una remuneración base de, por ejemplo, un millón de pesos, serían dieciséis millones, más la liquidación final correspondiente. El ejemplo permite dimensionar la oportunidad: dispone de un capital que quizá habría requerido años de ahorro, pero deja de percibir el salario del puesto que abandona. Su adhesión, además, requiere aceptación y supone una prohibición de reingreso al sector público nacional por ocho años, con la excepción docente universitaria prevista.
La primera decisión consiste en separar el dinero según su finalidad. Una parte puede cubrir la transición hacia otra actividad; otra, atender compromisos que encarecen la economía familiar; y una tercera, reservarse para el retiro futuro. Las proporciones dependen de cada hogar. Quien ya tiene otro ingreso puede preservar más capital que quien deberá utilizarlo para alimentos, vivienda y cobertura médica mientras busca trabajo. Esa diferencia debe conocerse antes de firmar.
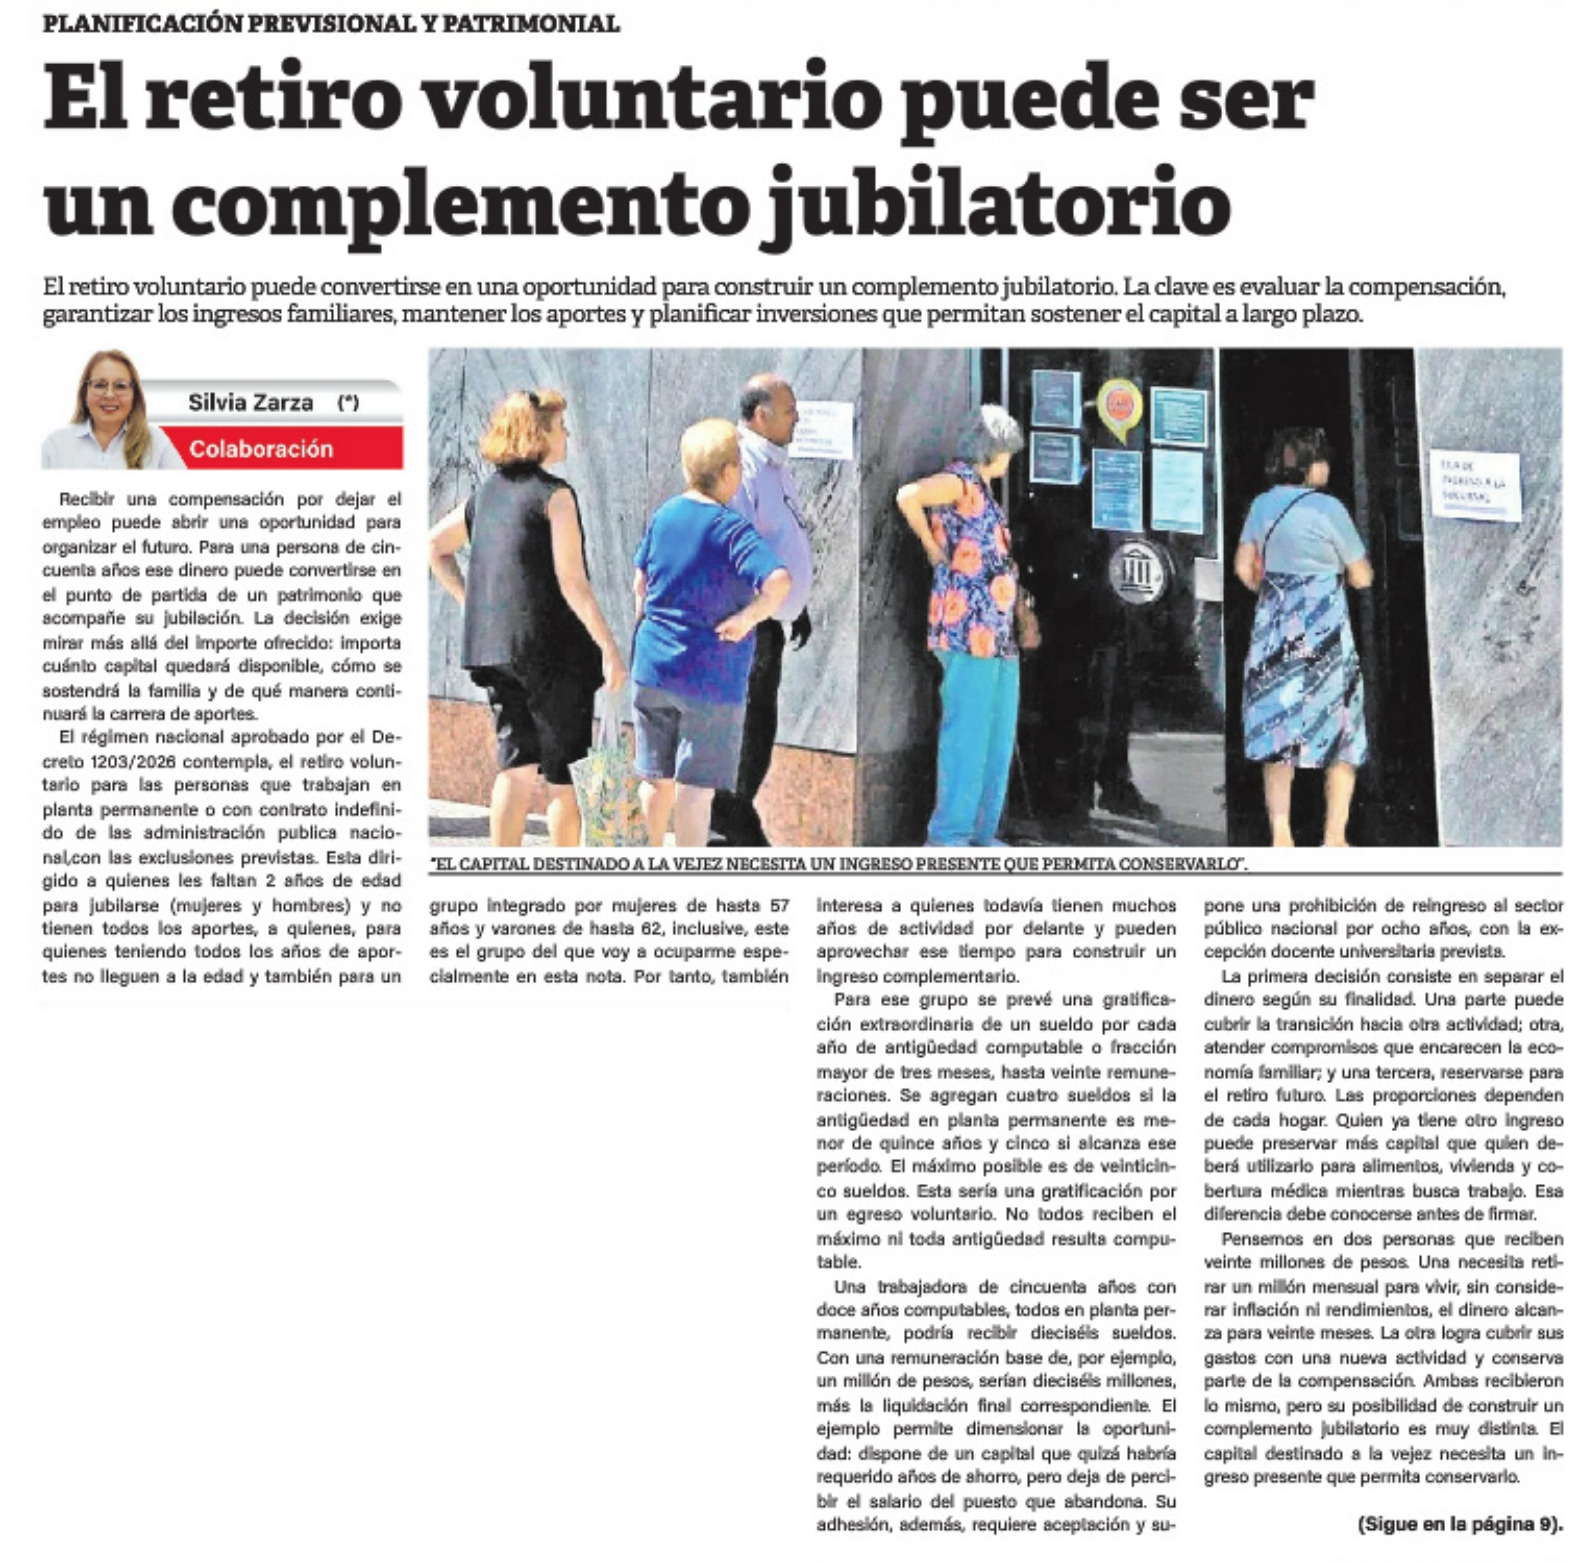
Pensemos en dos personas que reciben veinte millones de pesos. Una necesita retirar un millón mensual para vivir, sin considerar inflación ni rendimientos, el dinero alcanza para veinte meses. La otra logra cubrir sus gastos con una nueva actividad y conserva parte de la compensación. Ambas recibieron lo mismo, pero su posibilidad de construir un complemento jubilatorio es muy distinta. El capital destinado a la vejez necesita un ingreso presente que permita conservarlo.
(Sigue en la página 9).
(Viene de la página 8).
El paso siguiente es revisar la historia laboral en ANSES, reunir certificaciones y determinar los años reconocidos y los faltantes. La gratificación única no compra años de aportes ni otorga por sí sola una jubilación. También debe analizarse cómo continuar aportando mediante una nueva relación laboral o una actividad independiente real, bajo el régimen que corresponda. Tener ahorros y reunir los requisitos previsionales son objetivos diferentes que conviene desarrollar juntos.
El cambio de actividad puede influir en el haber inicial. En el régimen general, los componentes vinculados con los salarios consideran remuneraciones actualizadas de los últimos ciento veinte meses remunerados. Si después del retiro se trabaja por un sueldo menor, esas remuneraciones pueden modificar el promedio. Los períodos de inactividad no ingresan como salarios de cero pesos. Si se pasa a una actividad independiente, el cálculo requiere analizar la combinación de servicios. Por eso resulta útil proyectar la jubilación antes de decidir.
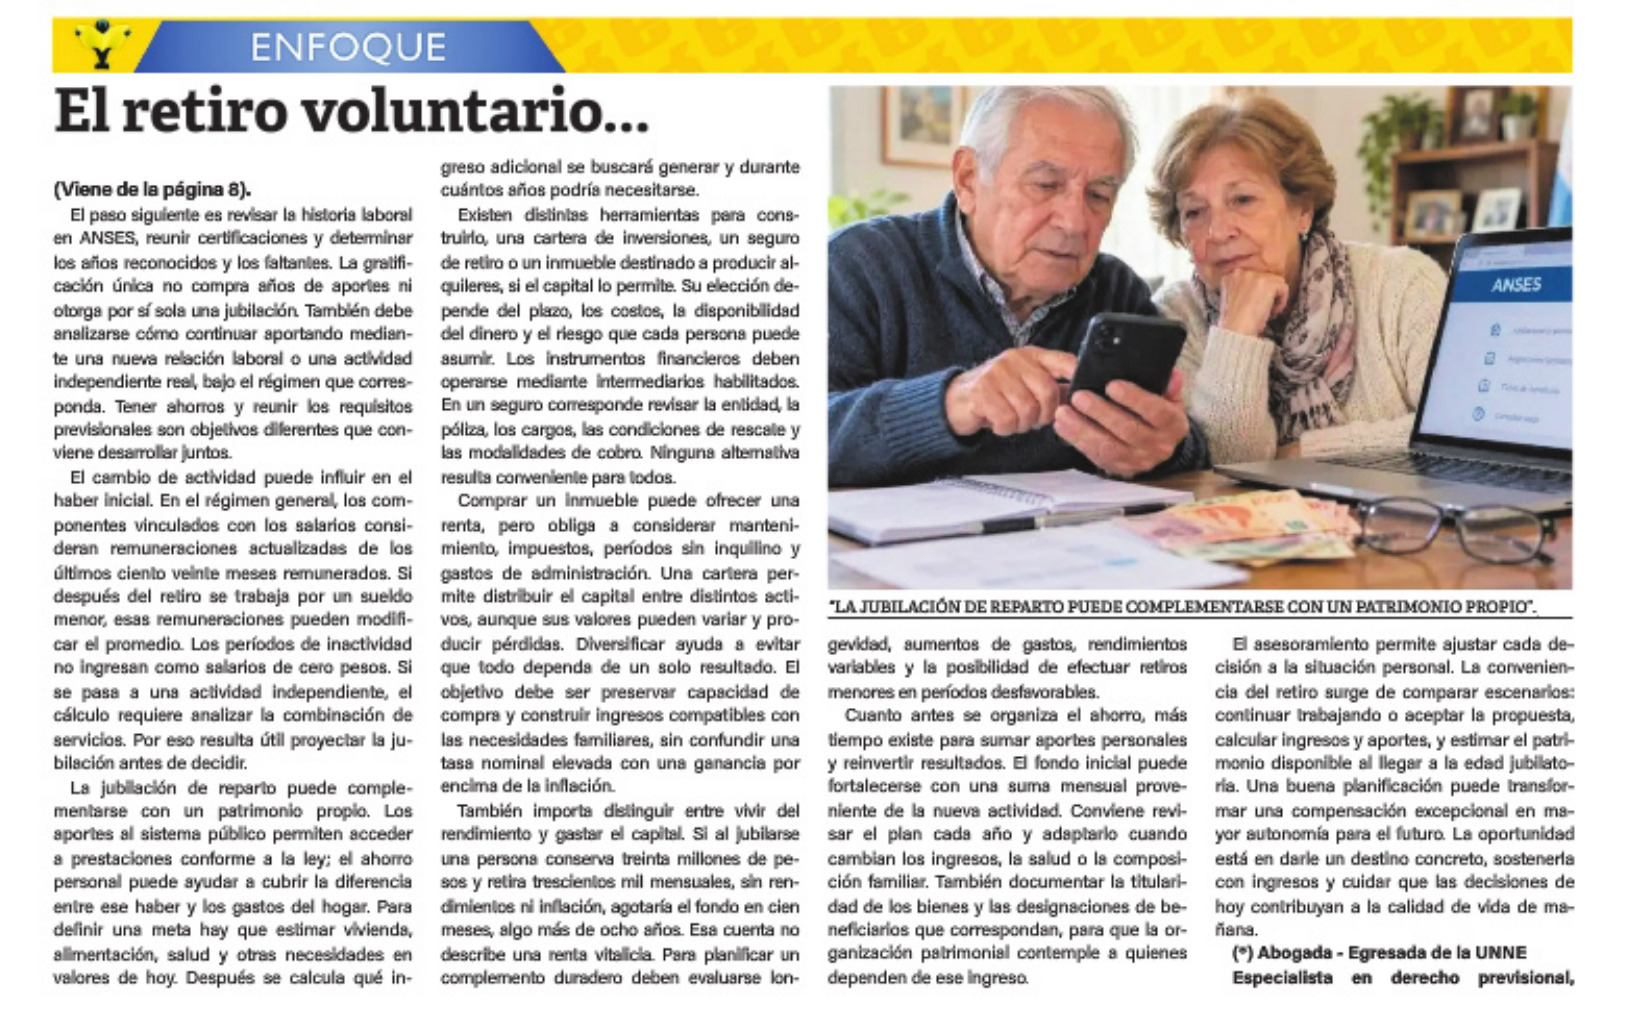
La jubilación de reparto puede complementarse con un patrimonio propio. Los aportes al sistema público permiten acceder a prestaciones conforme a la ley; el ahorro personal puede ayudar a cubrir la diferencia entre ese haber y los gastos del hogar. Para definir una meta hay que estimar vivienda, alimentación, salud y otras necesidades en valores de hoy. Después se calcula qué ingreso adicional se buscará generar y durante cuántos años podría necesitarse.
Existen distintas herramientas para construirlo, una cartera de inversiones, un seguro de retiro o un inmueble destinado a producir alquileres, si el capital lo permite. Su elección depende del plazo, los costos, la disponibilidad del dinero y el riesgo que cada persona puede asumir. Los instrumentos financieros deben operarse mediante intermediarios habilitados. En un seguro corresponde revisar la entidad, la póliza, los cargos, las condiciones de rescate y las modalidades de cobro. Ninguna alternativa resulta conveniente para todos.
Comprar un inmueble puede ofrecer una renta, pero obliga a considerar mantenimiento, impuestos, períodos sin inquilino y gastos de administración. Una cartera permite distribuir el capital entre distintos activos, aunque sus valores pueden variar y producir pérdidas. Diversificar ayuda a evitar que todo dependa de un solo resultado. El objetivo debe ser preservar capacidad de compra y construir ingresos compatibles con las necesidades familiares, sin confundir una tasa nominal elevada con una ganancia por encima de la inflación.
También importa distinguir entre vivir del rendimiento y gastar el capital. Si al jubilarse una persona conserva treinta millones de pesos y retira trescientos mil mensuales, sin rendimientos ni inflación, agotaría el fondo en cien meses, algo más de ocho años. Esa cuenta no describe una renta vitalicia. Para planificar un complemento duradero deben evaluarse longevidad, aumentos de gastos, rendimientos variables y la posibilidad de efectuar retiros menores en períodos desfavorables.
Cuanto antes se organiza el ahorro, más tiempo existe para sumar aportes personales y reinvertir resultados. El fondo inicial puede fortalecerse con una suma mensual proveniente de la nueva actividad. Conviene revisar el plan cada año y adaptarlo cuando cambian los ingresos, la salud o la composición familiar. También documentar la titularidad de los bienes y las designaciones de beneficiarios que correspondan, para que la organización patrimonial contemple a quienes dependen de ese ingreso.
El asesoramiento permite ajustar cada decisión a la situación personal. La conveniencia del retiro surge de comparar escenarios: continuar trabajando o aceptar la propuesta, calcular ingresos y aportes, y estimar el patrimonio disponible al llegar a la edad jubilatoria. Una buena planificación puede transformar una compensación excepcional en mayor autonomía para el futuro. La oportunidad está en darle un destino concreto, sostenerla con ingresos y cuidar que las decisiones de hoy contribuyan a la calidad de vida de mañana.
"EL CAPITAL DESTINADO A LA VEJEZ NECESITA UN INGRESO PRESENTE QUE PERMITA CONSERVARLO".
"LA JUBILACIÓN DE REPARTO PUEDE COMPLEMENTARSE CON UN PATRIMONIO PROPIO".
Menciones:
Silvia Zarza, Decreto 1203/2024, ANSES, UNNE
| #76190078 Modificada: 25/10/2026 04:41 |
Superficie artículo: 1047.50 cm²
Tirada: 5055
Cotización de la nota: $1.036.097
Audiencia: 8.000
|
|
|
|
|
| www.ejes.com | Leandro N. Alem 1110 7º piso - Buenos Aires | TE. 5352-0550 |
|
|
|