|
 |
|
 18/09/2026 El Economista - Nota - Economía - Pag. 3
FAL: asoma una nueva fuente de financiamiento de largo plazo, aunque la contracara es el impacto fiscal
Gustavo Stok
La entrada en vigencia del Fondo de Asistencia Laboral (FAL) empezó su cuenta regresiva. De no mediar una nueva postergación, a partir del 1º de noviembre esa herramienta, creada por la reforma laboral para que las empresas puedan gestionar en mejores condiciones el costo de los despidos, empezará a movilizar un flujo anual de unos US$ 2.000 millones en términos brutos, según estimaciones de AdCap Grupo Financiero.
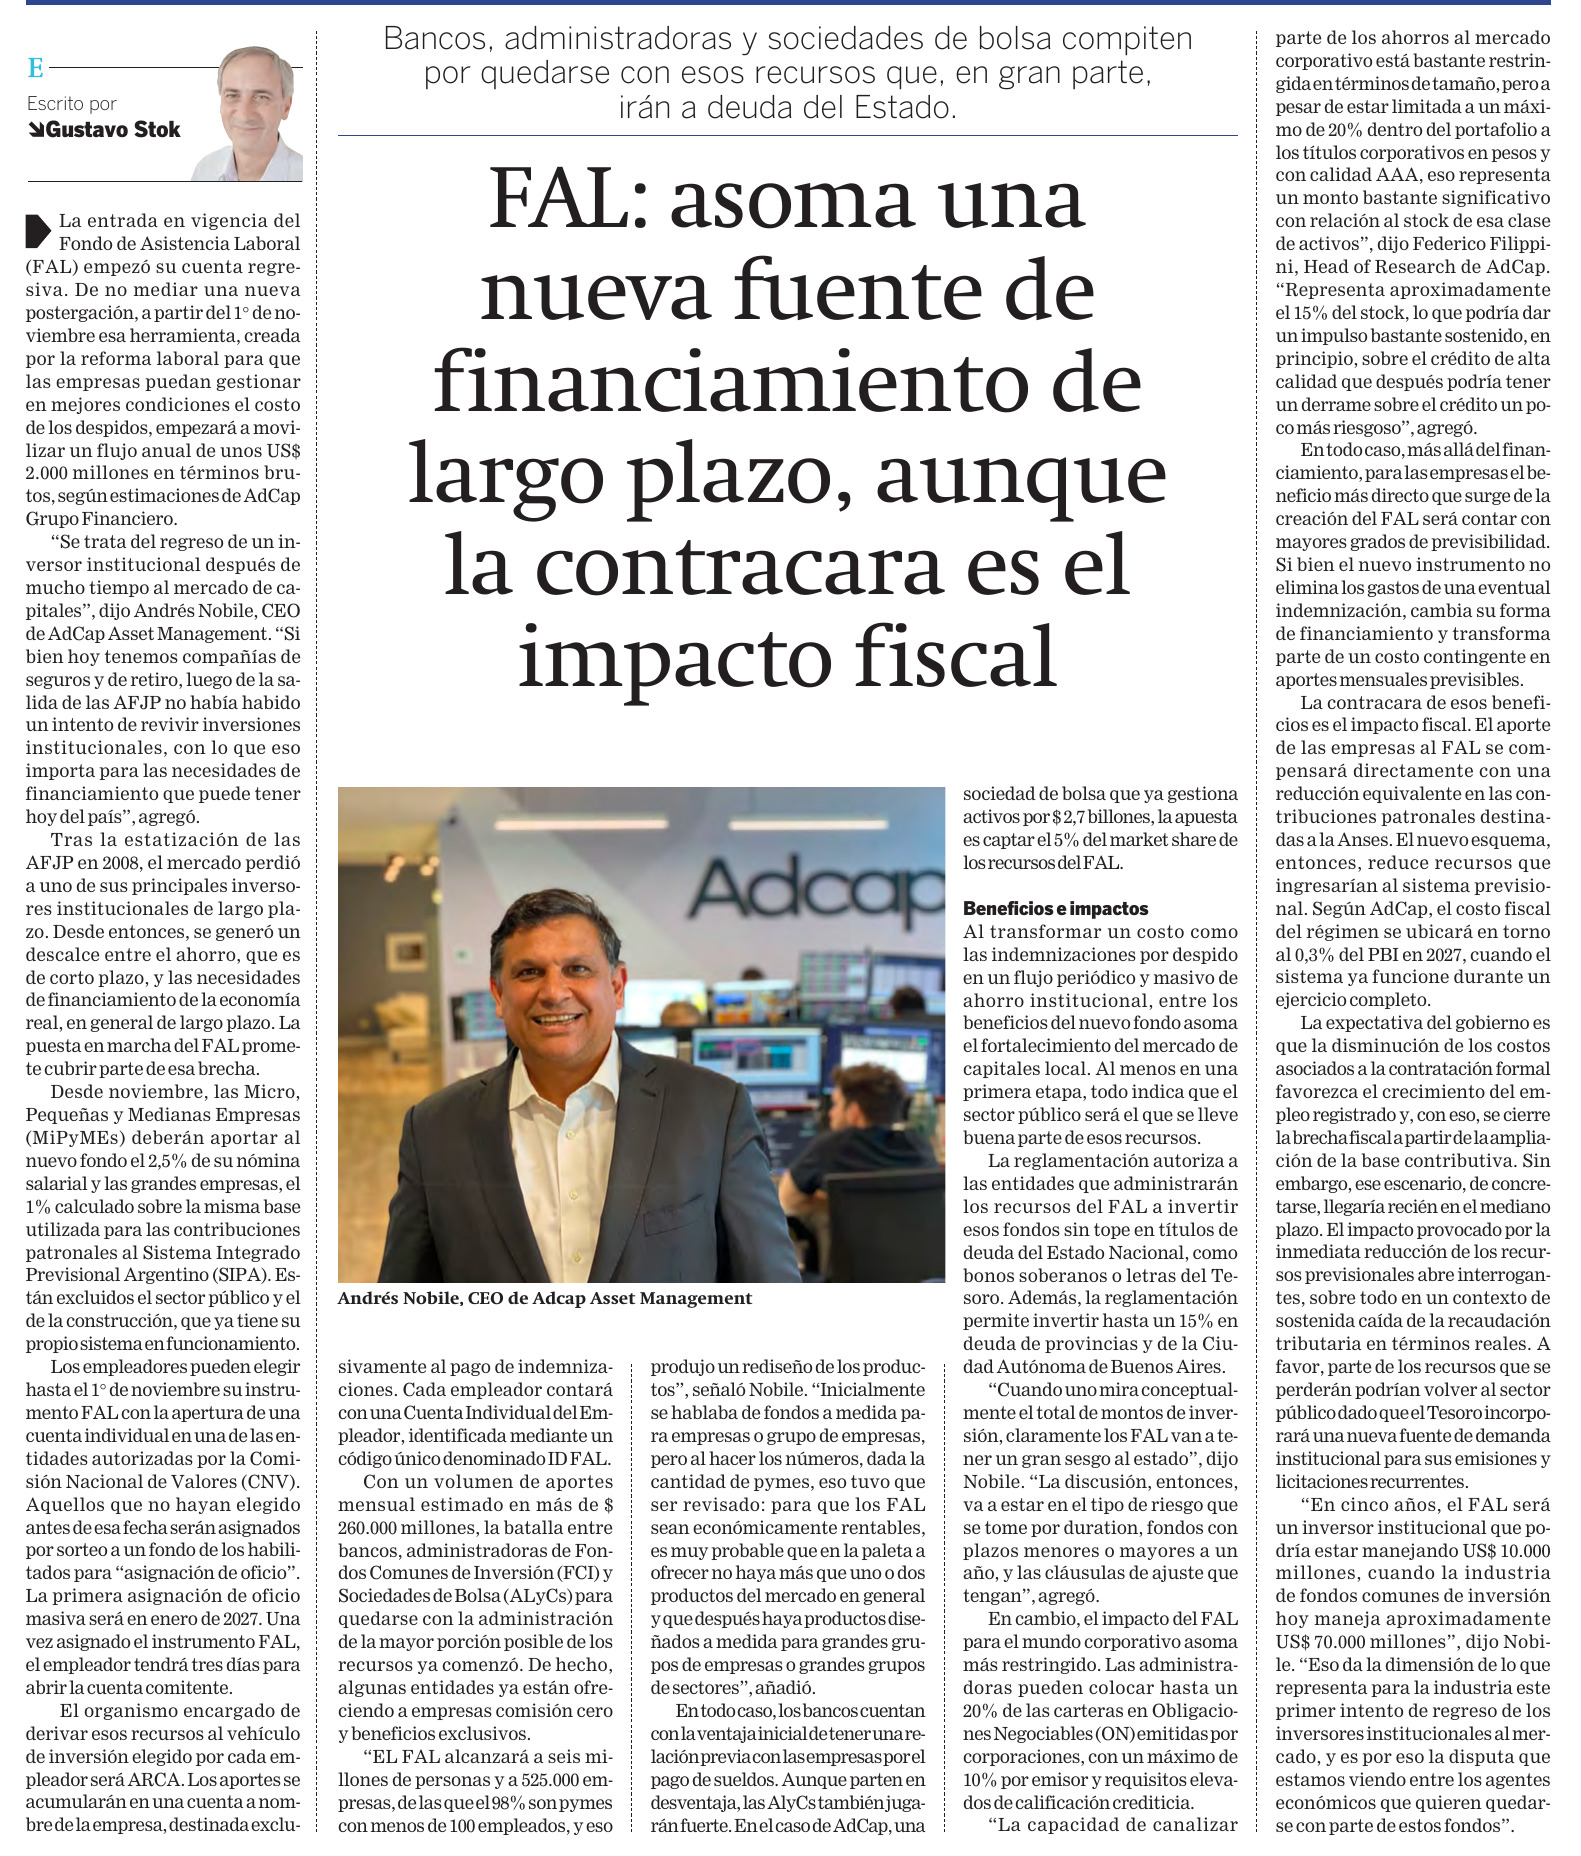
"Se trata del regreso de un inversor institucional después de mucho tiempo al mercado de capitales", dijo Andrés Nobile, CEO de AdCap Asset Management. "Si bien hoy tenemos compañías de seguros y de retiro, luego de la salida de las AFJP no había habido un intento de revivir inversiones institucionales, con lo que eso importa para las necesidades de financiamiento que puede tener hoy del país", agregó.
Tras la estatización de las AFJP en 2008, el mercado perdió a uno de sus principales inversores institucionales de largo plazo. Desde entonces, se generó un descalce entre el ahorro, que es de corto plazo, y las necesidades de financiamiento de la economía real, en general de largo plazo. La puesta en marcha del FAL promete cubrir parte de esa brecha.
Desde noviembre, las Micro, Pequeñas y Medianas Empresas (MiPyMEs) deberán aportar al nuevo fondo el 2,5% de su nómina salarial y las grandes empresas, el 1% calculado sobre la misma base utilizada para las contribuciones patronales al Sistema Integrado Previsional Argentino (SIPA). Están excluidos el sector público y el de la construcción, que ya tiene su propio sistema en funcionamiento.
Los empleadores pueden elegir hasta el 1º de noviembre su instrumento FAL con la apertura de una cuenta individual en una de las entidades autorizadas por la Comisión Nacional de Valores (CNV). Aquellos que no hayan elegido antes de esa fecha serán asignados por sorteo a un fondo de los habilitados para "asignación de oficio". La primera asignación de oficio masiva será en enero de 2027. Una vez asignado el instrumento FAL, el empleador tendrá tres días para abrir la cuenta comitente.
El organismo encargado de derivar esos recursos al vehículo de inversión elegido por cada empleador será ARCA. Los aportes se acumularán en una cuenta a nombre de la empresa, destinada exclusivamente al pago de indemnizaciones. Cada empleador contará con una Cuenta Individual del Empleador, identificada mediante un código único denominado ID FAL.
Con un volumen de aportes mensual estimado en más de $ 260.000 millones, la batalla entre bancos, administradoras de Fondos Comunes de Inversión (FCI) y Sociedades de Bolsa (ALyCs) para quedarse con la administración de la mayor porción posible de los recursos ya comenzó. De hecho, algunas entidades ya están ofreciendo a empresas comisión cero y beneficios exclusivos.
"EL FAL alcanzará a seis millones de personas y a 525.000 empresas, de las que el 98% son pymes con menos de 100 empleados, y eso produjo un rediseño de los productos", señaló Nobile. "Inicialmente se hablaba de fondos a medida para empresas o grupo de empresas, pero al hacer los números, dada la cantidad de pymes, eso tuvo que ser revisado: para que los FAL sean económicamente rentables, es muy probable que en la paleta a ofrecer no haya más que uno o dos productos del mercado en general y que después haya productos diseñados a medida para grandes grupos de empresas o grandes grupos de sectores", añadió.
En todo caso, los bancos cuentan con la ventaja inicial de tener una relación previa con las empresas por el pago de sueldos. Aunque parten en desventaja, las ALyCs también jugarán fuerte. En el caso de AdCap, una sociedad de bolsa que ya gestiona activos por $2,7 billones, la apuesta es captar el 5% del market share de los recursos del FAL.
Beneficios e impactos
Al transformar un costo como las indemnizaciones por despido en un flujo periódico y masivo de ahorro institucional, entre los beneficios del nuevo fondo asoma el fortalecimiento del mercado de capitales local. Al menos en una primera etapa, todo indica que el sector público será el que se lleve buena parte de esos recursos. La reglamentación autoriza a las entidades que administrarán los recursos del FAL a invertir esos fondos sin tope en títulos de deuda del Estado Nacional, como bonos soberanos o letras del Tesoro. Además, la reglamentación permite invertir hasta un 15% en deuda de provincias y de la Ciudad Autónoma de Buenos Aires.
"Cuando uno mira conceptualmente el total de montos de inversión, claramente los FAL van a tener un gran sesgo al estado", dijo Nobile. "La discusión, entonces, va a estar en el tipo de riesgo que se tome por duration, fondos con plazos menores o mayores a un año, y las cláusulas de ajuste que tengan", agregó.
En cambio, el impacto del FAL para el mundo corporativo asoma más restringido. Las administradoras pueden colocar hasta un 20% de las carteras en Obligaciones Negociables (ON) emitidas por corporaciones, con un máximo de 10% por emisor y requisitos elevados de calificación crediticia.
"La capacidad de canalizar parte de los ahorros al mercado corporativo está bastante restringida en términos de tamaño, pero a pesar de estar limitada a un máximo de 20% dentro del portafolio a los títulos corporativos en pesos y con calidad AAA, eso representa un monto bastante significativo con relación al stock de esa clase de activos", dijo Federico Filippini, Head of Research de AdCap. "Representa aproximadamente el 15% del stock, lo que podría dar un impulso bastante sostenido, en principio, sobre el crédito de alta calidad que después podría tener un derrame sobre el crédito un poco más riesgoso", agregó.
En todo caso, más allá del financiamiento, para las empresas el beneficio más directo que surge de la creación del FAL será contar con mayores grados de previsibilidad. Si bien el nuevo instrumento no elimina los gastos de una eventual indemnización, cambia su forma de financiamiento y transforma parte de un costo contingente en aportes mensuales previsibles.
La contracara de esos beneficios es el impacto fiscal. El aporte de las empresas al FAL se compensará directamente con una reducción equivalente en las contribuciones patronales destinadas a la Anses. El nuevo esquema, entonces, reduce recursos que ingresarían al sistema previsional. Según AdCap, el costo fiscal del régimen se ubicará en torno al 0,3% del PBI en 2027, cuando el sistema ya funcione durante un ejercicio completo.
La expectativa del gobierno es que la disminución de los costos asociados a la contratación formal favorezca el crecimiento del empleo registrado y, con eso, se cierre la brecha fiscal a partir de la ampliación de la base contributiva. Sin embargo, ese escenario, de concretarse, llegaría recién en el mediano plazo. El impacto provocado por la inmediata reducción de los recursos previsionales abre interrogantes, sobre todo en un contexto de sostenida caída de la recaudación tributaria en términos reales. A favor, parte de los recursos que se perderán podrían volver al sector público dado que el Tesoro incorporará una nueva fuente de demanda institucional para sus emisiones y licitaciones recurrentes.
"En cinco años, el FAL será un inversor institucional que podría estar manejando US$ 10.000 millones, cuando la industria de fondos comunes de inversión hoy maneja aproximadamente US$ 70.000 millones", dijo Nobile. "Eso da la dimensión de lo que representa para la industria este primer intento de regreso de los inversores institucionales al mercado, y es por eso la disputa que estamos viendo entre los agentes económicos que quieren quedarse con parte de estos fondos".
Andrés Nobile, CEO de Adcap Asset Management
Menciones:
Fondo de Asistencia Laboral, FAL, Gustavo Stok, AdCap Grupo Financiero, Andrés Nobile, AdCap Asset Management, AFJP, Micro, Pequeñas y Medianas Empresas, MiPyMEs, Sistema Integrado Previsional Argentino, SIPA, Comisión Nacional de Valores, CNV, ARCA, Federico Filippini, AdCap, Anses, Buenos Aires, Tesoro Nacional
| #73920202 Modificada: 18/09/2026 01:37 |
Superficie artículo: 821.79 cm²
Cotización de la nota: $2.162.330
Audiencia: 10.000
|
|
|
|
|
| www.ejes.com | Leandro N. Alem 1110 7º piso - Buenos Aires | TE. 5352-0550 |
|
|
|